半年ほど前、生命保険を見直した。それまで毎月約5万円払っていた保険料が、今は夫婦2人で約1万円。1年にすると48万円の差だ。
きっかけは、YouTubeで見た「保険は本当に必要な金額で十分」という話だった。正直、それまでは「積立にもなるし、保険もついてくる」という感覚で、少し背伸びした保険に入っていた。見直してみて分かったことと、積立型の保険をやめて元本割れした話も含めて、正直に書いておきたい。
この記事でわかること
- よその家の生命保険料の平均(年35.3万円)と、わが家の見直し前後
- 月5万円から1万円まで減らせた理由
- 積立型をやめて元本割れした話と、見直すときの注意点
よその家は、いくら払っている?
生命保険文化センターの調査(2024年度)によると、2人以上の世帯が1年に払う生命保険料の平均は35.3万円(月に約2.9万円)だった。
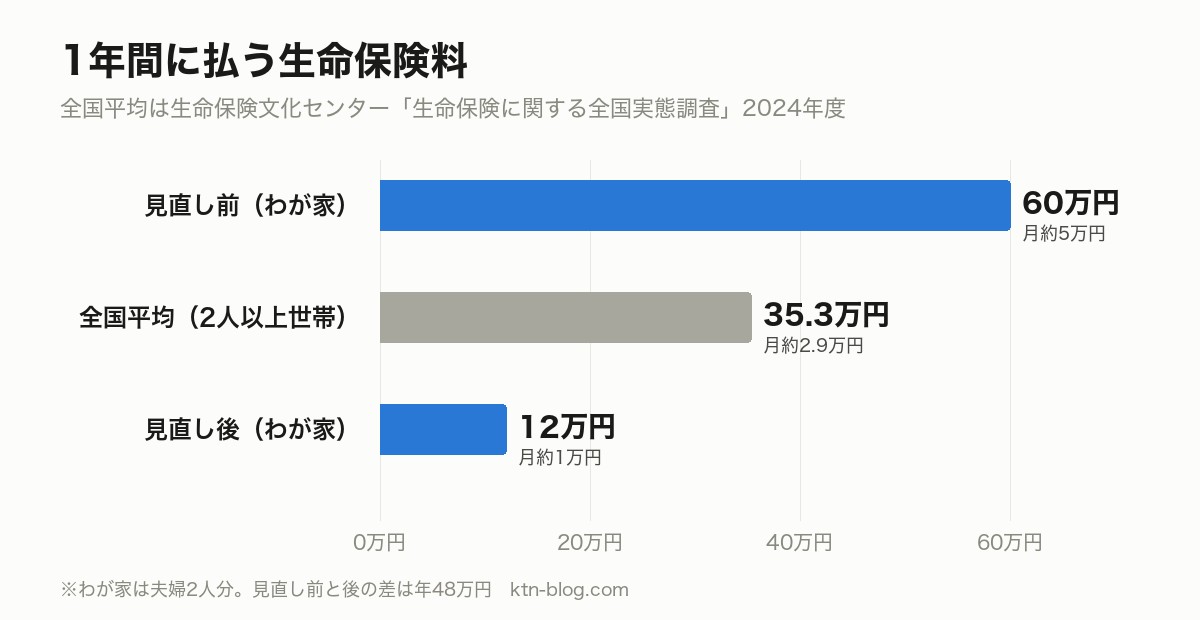
見直す前のわが家は、平均の約1.7倍も払っていたことになる。今は平均の3分の1くらいだ。
見直しの前と後
| 見直し前 | 見直し後 | |
|---|---|---|
| 医療・共済 | 県民共済(掛け捨て・手厚いタイプ) | 県民共済(掛け捨て・月2,000円のタイプ) |
| 死亡保障 | 大同生命の積立型の生命保険 | SBI生命の掛け捨ての死亡保険(保険金3,000万円) |
| 保険料(夫婦2人分) | 月約5万円 | 月約1万円 |
| 1年では | 約60万円 | 約12万円 |
なぜ、ここまで減らせたのか
見直すときに考えたのは、「もし自分に何かあったとき、本当にお金が足りなくなるのはどこか」だ。調べてみると、保険以外にも、すでに備えがあることに気づいた。
① 医療費には「上限」がある(高額療養費制度)
日本の健康保険には、1カ月の医療費の自己負担に上限がある「高額療養費制度」がある。会社員なら、手術や入院で医療費が何十万円とかかっても、自己負担は所得に応じた上限までで済む。医療費そのものを全部保険で備える必要はなかった。
② 住宅ローンは「団信」で返せる
わが家の住宅ローンには、団体信用生命保険(団信)がついている。ローンを借りた本人が亡くなると、残りのローンは保険で返される仕組みだ。民間の金融機関の住宅ローンでは、ほとんどの場合、団信への加入が借りる条件になっていて、保険料も金利に含まれている。家のための死亡保障は、すでに持っていたことになる。
③ 子どもがいないので、教育費の備えはいらない
わが家は、妻と私とトイプードルの3人暮らし(犬も家族として数えています)で、子どもはいない。死亡保障を考えるとき、一番大きくなりがちな教育費の分がいらない。
④ 「残された家族の生活費の一部」だけを掛け捨てで
そうすると、死亡保障で備えるのは「自分がいなくなったあとの、妻の生活費の一部」になる。これを、保険料の安い掛け捨ての死亡保険(保険金3,000万円)で備えることにした。
ちなみに、遺族年金も将来変わる予定だ。2025年に成立した年金の改正で、2028年4月からは、子どものいない60歳未満の配偶者が受け取る遺族厚生年金が、原則5年の有期の給付に変わる(その分、5年間の金額は増える)。どの世代が影響を受けるかは年齢で決まるので、子どものいない夫婦は、死亡保障を考えるときに一度確認しておきたいポイントだ。
積立型をやめたら、元本割れした
見直しで一番痛かったのが、大同生命の積立型の保険をやめたときだ。約5年続けていたが、解約して戻ってきたお金(解約返戻金)は、払ってきた額の9割くらいだったと記憶している。つまり、1割ほど減ってしまった。
積立型の保険は、払った保険料の一部が保障に、一部が積立に回る。さらに、保険会社の経費(販売の手数料など)も保険料から差し引かれる。そのため、早い時期にやめると、払った額より戻ってくる額が少なくなりやすい。
それでも、やめてよかったと思っている。理由は「保障と貯蓄を分けたかった」からだ。
| 積立型の保険にまとめる | 掛け捨て+自分で積み立てる | |
|---|---|---|
| 手数料・コスト | 保険料の中に含まれていて見えにくい | 投資信託の信託報酬など、見える形 |
| お金を引き出せるか | 途中でやめると元本割れしやすい | 必要なときに引き出せる(NISAなど) |
| 保障の見直し | 積立部分があるので、やめにくい | 保障だけを、気軽に減らしたり増やしたりできる |
戻ってきた解約返戻金は、全部オルカン(全世界株式の投資信託)に入れた。1割減った分は、これからの運用で取り戻すつもりだ。
浮いた月4万円が、20年でどうなるか
見直しで浮いた月約4万円を、20年間積み立てたらどうなるか。計算してみた(税金や手数料は考えない、ざっくりした目安)。
| 運用の利回り(年) | 20年後の金額 |
|---|---|
| 0%(預金のように増えない場合) | 960万円 |
| 3% | 約1,316万円 |
| 5% | 約1,651万円 |
増えなくても960万円、うまく増えれば1,600万円以上になる。保険に毎月5万円払い続けていたら、このお金は生まれなかった。「入りっぱなし」にしていた保険の見直しが、資産づくりの面ではいちばん効果が大きかったかもしれない。
見直すときに気をつけたいこと
- 解約は、新しい保険の契約が成立してから:先にやめると、病気などで新しい保険に入れなかったときに、無保険になってしまう
- 健康状態によっては、新しく入れないことがある:年齢が上がるほど、持病などで加入の審査が厳しくなる
- 積立型は、やめる時期で戻りが大きく変わる:解約返戻金の見込みを保険会社に確認してから決める
- 家族の状況が変われば、必要な保障も変わる:子どもが生まれた、家を買ったなどのときは、見直しのタイミング
保険も「中身を見ていなかった」
私が29歳で投資を始めたとき、「毎月いくら分配金がもらえるか」だけを見て、仕組みも手数料も見ずに投資信託を買い、あとで損切りした。今回の保険も、それと同じだったと思う。「積立にもなって、保険もついてくる」という分かりやすさだけを見て、自分に本当に必要な保障の大きさを考えていなかった。
今の死亡保険は3,000万円だが、ずっとこのままにするつもりはない。資産が増えれば、もしものときに家族が頼れるお金も増える。5〜10年おきに、資産の額とのバランスを見て、保険金額を下げていくつもりだ。保険は「入ったら終わり」ではなく、家計の状況に合わせて小さくしていくもの。見直してから、そう考えるようになった。
みなさんの保険料はいくらですか?
生命保険や医療保険に、月にいくら払っていますか?見直したことはありますか?「見直して下がった」「やっぱり手厚くした」など、よければコメントやX(@ktn12012009)で教えてください。
※保険の加入や解約を勧めるものではありません。必要な保障は家族構成や資産で大きく変わるので、見直すときは保険会社やFPにも相談してみてください。

コメント